


Lucía Navas
Que todas las familias que adquieran una vivienda de interés social se beneficien del subsidio al crédito hipotecario, sin importar que el dinero provenga de fondos públicos, de las carteras privadas de los bancos o del fondeo de organismos internacionales. Esta es la nueva propuesta de la Asociación de Bancos Privados de Nicaragua (Asobanp), que ha puesto sobre la mesa de negociación con el Gobierno y el sector urbanizador.
“Es un trabajo de todos los agentes que intervienen en el sector construcción, los bancos, el Gobierno, los urbanizadores ( ), porque creo que el ritmo de la construcción ha mejorado, (pero) aún está por debajo de lo requerido”, asegura Juan Carlos Sansón, gerente general del BAC.
Sansón apunta a resolver y que considera el mayor de los problemas es el pago de la prima (10, 15 o 20 por ciento del valor de la vivienda) que se exige para obtener un crédito hipotecario.
“Muchas veces el potencial comprador de la vivienda tiene capacidad de pagar su cuota (mensual), pero no ha tenido la capacidad de pagar la prima. Deberíamos enfocar el tema del subsidio a cómo resolver el problema de la prima porque eso nos traba”, indica el banquero.
En esa búsqueda de opciones la que parece más viable a lo inmediato es el programa de renta con opción a compra que permite a las familias obtener el crédito de parte del banco y la cuota que paga es en concepto de la prima, y ese pago luego de un período de unos cinco años pasa a ser el monto de la prima. Las familias durante todo el tiempo habitan la casa. Ya BDF aplica este programa, BAC la estudia para ponerlo en aplicación en los próximos meses.
El Gobierno también busca esquemas para impulsar el financiamiento al Plan Nacional de Vivienda. El Programa Económico Financiero 2013-2016 indica que además de mantener el subsidio a la construcción y reparación de viviendas y a las tasas de interés de los créditos hipotecarios por diez años, se promoverá alquiler con opción de compra, banco de materiales, entre otros.
[/doap_box][doap_box title=»La presidencia dirá» box_color=»#336699″ class=»aside-box»]
[/doap_box]
Juan Carlos Argüello, presidente de Asobanp, explicó a LA PRENSA que la mayoría de los recursos para financiar los proyectos urbanísticos provienen de las carteras de los bancos y de otros intermediarios financieros como organismos internacionales, y no del Estado.
Pero reconoce que el subsidio a las tasas de interés con fondos del Instituto Nicaragüense de Seguridad Social (INSS), que reciben las familias que adquieren una casa de menos de 30,000 dólares, ha cumplido el objetivo de dinamizar al sector urbanizador y a la vez ayudar a reducir el déficit habitacional.
“Lo que hay que ver es un tema con el Invur (Instituto Nicaragüense de la Vivienda Urbana y Rural), es que queremos que el beneficio de la reducción del subsidio a la tasa de interés se le pueda dar a las viviendas sociales irrelevante de dónde provengan los fondos para el crédito”, puntualiza Argüello, quien también es gerente general del Banco de Finanzas (BDF).
La Ley Especial para el Fomento de la Construcción de Vivienda y de Acceso a la Vivienda de Interés Social (Ley 677) considera una casa de interés social aquella que mide entre 36 y 60 metros cuadrados, con servicios básicos incluidos y cuyo valor de construcción no supere los 20,000 dólares.
El subsidio mediante fondos del INSS permite tasas de interés del ocho por ciento anual a casas con valor máximo de 30,000 dólares. Pero, si esa casa cumple con las demás condiciones de la Ley 677, los intereses anuales pueden reducirse hasta el 4.5 por ciento.
Argüello sostiene que “al usuario en la realidad no le interesa si es o no del INSS el dinero (con que se financia el crédito), sino que le entreguen su subsidio”. “Con solo que se permita eso, que se generalice el subsidio, ayudaría un montón” al Programa Nacional de Vivienda, afirma.
¿De qué forma podría generalizarse ese subsidio? El Estado tendría que destinar fondos del Presupuesto General de la República para ello.
CRÉDITO EN AUGE
Datos oficiales indican que el déficit habitacional en Nicaragua es de 957,300 unidades: 347,691 nuevas y mejorar la infraestructura de unas 609,609.
En 2010 el Gobierno, los bancos BDF, Banpro, BAC y Bancentro y las cámaras de la Construcción y de Urbanizadores pusieron en marcha el Plan Nacional de Vivienda con la meta de construir 8,800 casas de interés social entregando subsidios.
Fueron noventa millones de dólares el capital del Plan Nacional de Vivienda, desembolsando una línea de 45 millones de dólares el Gobierno con dinero del INSS y el restante sería una contraparte de la banca privada.
Según informaron representantes de los bancos en mayo pasado, cerca del 78 por ciento de los fondos del INSS y bancarios ya están invertidos, por lo cual la tasa del ocho por ciento fija desaparecería a corto plazo. En ese momento los bancos ya estaban en busca de alternativas para obtener más fondos que permitan mantener o disminuir el alza a la tasa de interés a las viviendas de este tipo.
El gerente del BDF y Juan Carlos Sansón, de BAC, destacan que si las cosas están funcionando por qué se deben limitar los incentivos, si el objetivo es seguir estimulando la construcción y la compra de casas nuevas.
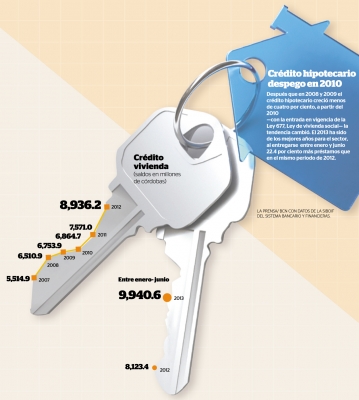
A partir del 2010 las tasas de crecimiento del crédito hipotecario saltaron a más del diez por ciento. El 2013 es de los mejores años del sector, al incrementarse entre enero y junio 22.4 por ciento la cartera de préstamos hipotecarios, comparada al mismo período de 2012.
Desde 2007 a 2012 el préstamo hipotecario aumentó en 3,421.3 millones de córdobas, indican las estadísticas del Banco Central de Nicaragua (BCN).
El subsidio desembolsado a través del Invur en ese período fue de 494.3 millones de córdobas y se benefició a 24,288 familias, detalla el nuevo Programa Económico Financiero 2013-2016 publicado recientemente por el Gobierno.
Las cifras evidencian que 14.4 por ciento de esos nuevos créditos hipotecarios han recibido subsidio del Estado.

Ver en la versión impresa las páginas: 1 C




