


Lucydalia Baca y Wendy Álvarez
Muestra de ello, menciona, son los planes de vivienda de BDF, en los que en pocos meses se ahorra la prima para la compra de la casa y a la vez, personas sin historial crediticio, demuestran su capacidad de pago. Así se llega a “gente que hoy no tiene acceso al crédito formal”. “La idea es facilitar los mecanismos para que estos sectores migren hacia los bancos”, explica Argüello.
[/doap_box][doap_box title=»Hay mercado por explotar» box_color=»#336699″ class=»aside-box»]
Ese segmento tiene “bastante potencial” para ser aprovechado por los bancos locales.
Explicó que las entidades bancarias hacen esfuerzos para atraer al Sistema Financiero a nuevos ahorrantes.
“Nosotros queremos potenciar la bancarización introduciendo nuevos productos de ahorros a largo plazo, por ejemplo, alguien que desee ahorrar para financiar la carrera estudiantil de sus hijos o comprar un auto”, dijo.
[/doap_box][doap_box title=»Empresas inciden» box_color=»#336699″ class=»aside-box»]
[/doap_box]
Pese a los avances, los nicaragüenses aún tienen acceso limitado a los productos y servicios bancarios. Ya sea midiendo la bancarización a través del acceso a créditos, o por el número de personas que tienen una cuenta en una institución financiera formal, el dato es aún bajo en el país.
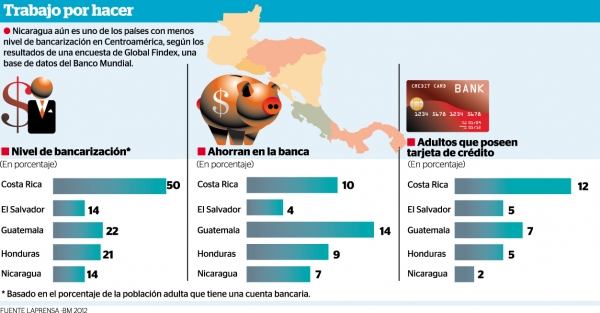
Al medir ese indicador considerando el peso de los préstamos como porcentaje del Producto Interno Bruto (PIB), al cierre de 2012 se habría ubicado en 27.2 por ciento. Sin embargo, si se evalúa según el número de personas que tienen una cuenta bancaria, el dato es todavía menor: Global Findex, base de datos del Banco Mundial, calculaba hasta 2011 que solo el 14 por ciento de los adultos del país tenían cuenta en un banco.
La Asociación de Bancos Privados de Nicaragua (Asobanp) calcula que en 2012 el nivel de bancarización cerró en 27.38 por ciento, cifra que refleja un avance en contraste con el 25.41 por ciento que reportaban en 2009.
Aún así, Juan Carlos Argüello, presidente de Asobanp, reconoce que la cifra todavía está por debajo del promedio latinoamericano, que es de 38.85 por ciento.
Este rezago —según Argüello— tiene mucha relación con los costos transaccionales, ya que atender a cada cliente en las cajas de los bancos cuesta entre 1.10 y 1.20 dólares. Además, hay muchos lugares donde no es factible entrar con los canales y productos tradicionales, porque es muy caro. Se tienen que buscar maneras más fáciles y más baratas para llevar el producto a los segmentos más bajos de la pirámide poblacional.
Entre las opciones para llevar los servicios a los segmentos que aún no pueden acceder a ellos figura desde la más simple que puede ser un cajero automático, hasta los nuevos productos y servicios que permiten ofrecer las nuevas tecnologías, como los agentes bancarios, la billetera y el monedero electrónicos.
“Hemos estado trabajando con el segmento A, B y parte del C de la pirámide poblacional, el resto, que son el C y el D, todavía están lejos de ser parte de ese porcentaje. Puede ser porque no tienen el monto mínimo para abrir una cuenta o porque viven en lugares donde no es posible mantener una sucursal tradicional por la estructura de costos”, manifiesta Argüello.
NUEVOS PROYECTOS HARÁN SU PARTE
El gerente general de BAC-Nicaragua, Juan Carlos Sansón, reconoce que “definitivamente hay mucho por hacer” en materia de bancarización, al punto que lo considera “uno de los principales retos que tiene la banca nicaragüense”.
¿Qué está haciendo BAC? Trabajan en diversificar el portafolio de productos y servicios, afirma Sansón, “así como apoyarnos en nuevas tecnologías para brindar canales alternos que sustituyan las tradicionales sucursales y acercarnos cada vez más a la población”.
BAC promete que en los próximos seis meses presentará dos nuevos servicios que “permitirán facilitar aún más la bancarización de nuevos clientes”.
Precisamente esos nuevos productos y servicios que ofrecerá la banca nacional usando como base los avances tecnológicos, son los que permitirán duplicar la bancarización, a criterio de Luis Rivas Anduray, gerente general del Banco de la Producción (Banpro).
Rivas calcula que mediante proyectos próximos a presentar como la Billetera Electrónica y la expansión de los Agentes Bancarios, el grado de acceso a la banca pasará del 14 por ciento que calcula el Global Findex, a un 30 por ciento en un lapso no mayor a cinco años.
Los costos de las transacciones bancarias se habían incrementado en los últimos años, pasando de un dólar a 1.5, detalla, pero en dos o tres años esa cifra podría reducirse a la mitad, afirmó.
¿LEGISLACIÓN ACTUAL ES UNA TRABA?
El presidente de Asobanp, Juan Carlos Argüello, quien además es gerente general del Banco de Finanzas (BDF), considera oportuno adaptar la legislación local para flexibilizar los requisitos para acceder a la banca y a la vez permitir la oferta de nuevos productos.
“Pero el suavizar los requisitos debe ir combinado de la innovación que tenemos que tener los bancos y la voluntad para crecer y ofrecer productos diferentes que sean más aptos”, señala.
Según el gerente general de Lafise Bancentro, Carlos Briceño, la tecnología ya está haciendo lo suyo en materia de bancarización, pero “hace falta mucha tarea por hacer”, principalmente en materia legislativa.
Briceño señala, por ejemplo, que son apenas unos 950 mil nicaragüenses a los que llega la banca, pese a tener una Población Económicamente Activa de 3.1 millones de personas.
Recomienda que las regulaciones de la Superintendencia de Bancos y Otras Instituciones Financieras (Siboif) deben ser más flexibles para que más nicaragüenses puedan tener acceso a la banca. “No tanto en las aperturas de cuentas, sino en la parte de financiamiento, porque cuando hemos incurrido en financiamiento del microcrédito, la normativa es tal que prácticamente se nos hace imposible desembolsarlo”, enfatiza.
Las restricciones en el microcrédito de la Siboif están vinculadas a la solicitud de estados financieros, el pedido de información de cuentas, entre otras. Por ejemplo —menciona Briceño—, a veces la Siboif pide los estados financieros de clientes que generalmente llevaban sus registros en cuadernos, lo que impide la bancarización.
“Creo que acá se debe impulsar una reforma de ley que especifique de forma clara cómo trabajar el microcrédito. Ahorita, por ejemplo, las condiciones para un crédito de 2,000 dólares son iguales para el que pide un crédito de 100,000 dólares; creo que debe haber una ley exclusiva para el microcrédito en el sistema bancario”, reitera.
(Colaboración de Lucía Navas, Humberto Galo y Gisella Canales)
Ver en la versión impresa las páginas: 4 C






