


Lucía Navas y Lucydalia Baca
El Sistema Financiero Nacional (SFN) vuelve a tener buen año. La tasa de crecimiento del crédito que colocan, aunque no llegaría al 23 por ciento del año pasado, tendrá un desempeño nada despreciable, al promediar 18 por ciento.
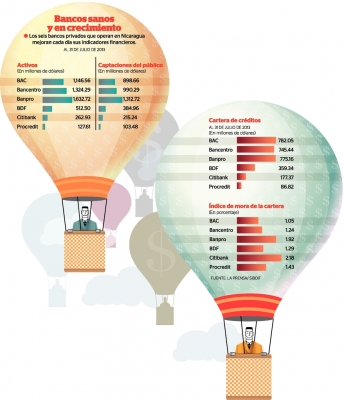
Las lecciones de cuidar las políticas de aprobación de los créditos y ser más eficientes en la recuperación de esa cartera, ha permitido a la banca privada de Nicaragua consolidar sus indicadores financieros. Una muestra es que la expansión de la cartera del crédito bruta, hasta julio pasado, creció interanualmente 23.5 por ciento, alcanzando un monto por 2,981.8 millones de dólares.
Si bien el Banco Central de Nicaragua (BCN) y la Asociación de Bancos Privados de Nicaragua (Asobanp) reconocen que el ritmo de aprobación de nuevos préstamos es más lento si se compara con el 32.8 por ciento que alcanzó hasta julio de 2012 —comparado al mismo mes de 2011—, analizan que se debe a que la banca se está ajustando.
Un indicador que evidencia la sanidad del sistema es el nivel de morosidad de la cartera bruta vencida, la cual a mayo pasado se ubicó en 1.4 por ciento, reflejando una mejora de 0.5 puntos porcentuales respecto a mayo 2012, de acuerdo con el recién publicado Informe de Estabilidad Financiera, del BCN.
La autoridad destaca en particular la mejora “en los niveles de morosidad del sector industrial, que registró una reducción del indicador de 2.4 puntos porcentuales de un año a otro”.
BANCOS SATISFECHOS
Los gerentes de los bancos celebran las “buenas notas”. Juan Carlos Argüello, presidente de Asobanp y gerente general del Banco de Finanzas (BDF), considera que si la cartera de créditos del Sistema Financiero crece a una tasa del 17 por ciento este año es “bastante buena para cualquier país” .
Para él lo relevante es que se “viene creciendo saludablemente en los depósitos, eso nos ha permitido incrementar la capacidad de prestar cada vez más dinero al público. Y lo más importante es que se está haciendo de una forma cada vez más eficiente”.
Este año hay una particularidad: el crédito agrícola y el ganadero tienen una fuerte recuperación tras permanecer por meses bastantes deprimidos. A julio el crecimiento interanual de los préstamos agrícolas aumentó 23.4 por ciento y el de ganadería 31.8 por ciento.
Los sectores con menor dinamismo en desembolsos son el crédito comercial, industrial y personal, que si bien registran tasas entre 16 y 43 por ciento, el BCN indica que entraron en una estabilización después de su rápida expansión.
7.6 % crecieron los activos de los bancos locales a julio pasado, según Asobanp. El crecimiento de la cartera fue del 4.9 por ciento y la de los depósitos 6.9 por ciento.
22.9 % finalizó en agosto la tasa activa ponderada, es decir, el promedio de todas las tasas de interés que cobran los bancos por préstamos, por ejemplo.
2.1 % cerró la tasa pasiva ponderada al cierre de agosto, es decir, la tasa de interés promedio que las entidades financieras pagan por sus obligaciones, tales como los depósitos.
[/doap_box][doap_box title=»21 %» box_color=»#336699″ class=»aside-box»]
[/doap_box][doap_box title=»Crecimiento con retos» box_color=»#336699″ class=»aside-box»]
“El crecimiento de los depósitos es muy importante ya que permite fondear más créditos para el público”, enfatiza Juan Carlos Argüello, gerente del BDF.
Tal es la solidez del sector bancario, que según Carlos Briceño, de Lafise Bancentro, en relación con el monto del Presupuesto General de la República 2013 (1,934.5 millones de dólares), la liquidez del sistema bancario tiene un crecimiento del veinte por ciento en lo que va del año, y “es mayor” a lo esperado.
Miguel Ebenberger, gente general del Banco Procredit, reconoce que hay un buen ritmo del sector financiero, pero aún hay retos por superar “que sea demasiado acelerado (el crecimiento), que lleguemos al sobreendeudamiento, que fue una de las razones que incidió en que (desde 2008) hubiera un cierto decrecimiento al menos por dos años”.
[/doap_box]
Juan Carlos Sansón, gerente general de BAC-Nicaragua, considera que como el año pasado los niveles de crecimiento de cartera fueron sumamente halagadores, lógicamente un crecimiento tan robusto estrecha un poco la liquidez. Pero reitera que “la calidad de la cartera que tenemos es muy buena” .
Para José Ángel Rodríguez, gerente de Banca Personal de Citibank-Nicaragua, los números indican que la recuperación de la banca ha sido paulatina los últimos años, tras la crisis financiera global del 2007. Ahora para él nada detiene la recuperación y consolidación del sistema.
ACORDE A LA ECONOMÍA
El Banco de la Producción (Banpro) fija su meta de crecimiento anual sobre la base de las proyecciones de crecimiento nominal del Producto Interno Bruto del país, por lo cual para 2013 se han trazado la meta de crecimiento de sus activos en un diez por ciento, porque “el banco desea sostener un crecimiento balanceado y diversificado acorde a nuestra economía”, menciona Luis Rivas Anduray, gerente general de esa entidad.
“Este crecimiento requiere de una mayor eficacia de parte de nuestras áreas de negocios”, reconoce, pues proyectan que el crédito crezca en 20 por ciento este año, impulsado por préstamos a los sectores productivos como industria, agricultura, vivienda y pymes.
“Con estos crecimientos, el Banpro continuará ganando cuota de mercado en todos los rubros relevantes y continuará siendo el banco más grande en activos, cartera y depósitos”, sostiene Rivas.
NO HAY QUE BAJAR LA GUARDIA
Pero los bancos están claros que la desaceleración de la economía local —principalmente por la baja en las exportaciones— les obliga a diseñar y reforzar las estrategias para enfrentar sus consecuencias inmediatas y evitar que se complique la situación a corto plazo.
Carlos Briceño, gerente general de Lafise Bancentro, dice que pese al enfriamiento de la economía “es un buen año” para esa entidad. Sus activos han crecido 11 por ciento, su cartera de préstamos repunta diez por ciento y los depósitos ocho por ciento, dinamismo que espera mantener hasta el cierre de 2013.
Briceño dice que pese a que el ataque de la roya del café y la caída de precio de ese grano a nivel internacional representa “un contratiempo”, como banco han podido sobreponerse a esa situación a través de mayor diversificación de la cartera.
Ahora Lafise Bancentro apuesta con mayor fuerza a cultivos como sorgo, caña de azúcar, maní, bananos, plátanos, “los cuales han sabido compensar, digamos, la caída de precios de los productos de exportación”, enfatiza Briceño.
Sansón, de BAC-Nicaragua, descarta que se cree una “burbuja” en el crédito agrícola debido a las pérdidas en la caficultura.
“No, definitivamente en BAC no lo vemos así. El café es un cultivo cíclico, este comportamiento es algo que el productor sabe manejar, en momentos de precios bajos el productor aprovecha para renovar sus plantaciones y cuenta con el respaldo de la banca para esto”, afirma.
El crédito agrícola representaba hasta julio el 10.44 por ciento de la cartera total del SFN, equivalente a 311.1 millones de dólares.
Los banqueros coinciden en que aún con el problema de las exportaciones, la economía de Nicaragua continúa sana y repetirá este año con uno de los crecimientos más grandes en Centroamérica, condición que favorecerá la actividad financiera .
BAC también apuesta a la diversificación de la cartera. Sus segmentos fuertes son el hipotecario, industrial, comercial y tarjetas de crédito, y aunque el agrícola es de los más bajos, el gerente dice que asisten “varios rubros como son: maní, caña, arroz, café y en menor medida en otros cultivos”.
BCN ACTIVA ALARMA
Sin embargo, el BCN le advierte a los bancos “ser cautelosos en el otorgamiento de los créditos hipotecarios y para pymes” (pequeñas y medianas empresas), porque al analizar “el riesgo de mercado hay una fuerte exposición por el riesgo cambiario”.
La autoridad indica que “se están constituyendo menos provisiones para este tipo de carteras, lo que permite activar alertas de forma anticipada para evitar posibles crisis”.
Por ejemplo, el crédito hipotecario representa el 13.68 por ciento del SFN, que son 407.8 millones de dólares. Es el cuarto sector donde más plata canaliza la banca en el país.
TIENEN FORTALEZA
La estabilización en el crecimiento del crédito bancario tiene su precio y en el caso del SFN se refleja en un aumento de las tasas que cobran por los diferentes productos y una disminución de la liquidez.
Sansón, gerente de BAC-Nicaragua, dice que hay “una leve tendencia, que ya la hemos observado, a incrementar las tasas tanto activas como pasivas”. En otras palabras: el encarecimiento de los préstamos bancarios seguirá.
El BCN indica que a julio la liquidez se redujo 28.6 por ciento respecto a la cobertura de disponibilidades de los depósitos. Se explica que esto responde a que el sistema retoma los niveles observados al periodo anterior a la crisis financiera mundial de 2008, pero compensándose porque “las inversiones continúan disminuyendo, liberando recursos para la entrega de crédito”.
La autoridad monetaria explica que el riesgo de liquidez refiere la capacidad de fondeo de las instituciones financieras para enfrentar sus obligaciones financieras en distintos horizontes de tiempo.
Esta “puede verse amenazada, cuando una institución presenta riesgos de fondeo y una proporción importante de las transacciones del sistema dependen del pago oportuno de sus obligaciones”, dice el BCN.
Para determinar la capacidad de respuesta del SFN para enfrentar una situación de crisis, el Banco Central le sometió a “prueba de estrés”, siendo el resultado positivo.
Dicho ejercicio fue mediante la metodología de Valor en Riesgo, que mide la sensibilidad del sistema ante un escenario de baja liquidez extremo y poco probable para enfrentar sus obligaciones.
“Considerando los supuestos anteriores, la máxima pérdida esperada de las captaciones del público en la banca, tomando como base de cálculo los saldos al 31 de mayo de 2013, sería de 7,305.9 millones de córdobas (unos 296.8 millones de dólares) lo que ubicaría el indicador de CLI (Cobertura de Liquidez Inmediata, estresado) en 25 por ciento”, determinó la prueba del BCN.
El resultado es de 1.3 puntos porcentuales más que el promedio en 2001. La conclusión es que “las condiciones de fondeo de la banca se consideran suficientes para afrontar escenarios de estrés en las captaciones del público”, afirma el BCN.
Colaboración de Wendy Álvarez, Humberto Galo y Gisella Canales
Ver en la versión impresa las páginas: 10 C




