


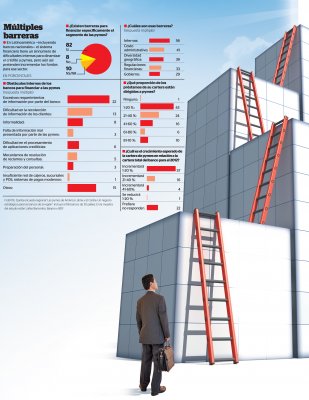
 Ver infografía ampliada
Humberto Galo Romero
No es solo en Nicaragua. Es una decisión que se está desarrollando de manera estratégica en varios países de América Latina. Cada vez con mayor frecuencia, las entidades bancarias se dan a la tarea de estructurar y desarrollar programas de financiamiento especializados en las pequeñas y medianas empresas (pymes), un sector que tradicionalmente ha carecido de crédito.
De hecho, el año pasado, con motivo de la cuadragésima sexta reunión de la Federación Latinoamericana de Bancos (Felaban) se presentó la quinta Encuesta Regional para América Latina y el Caribe, realizada en coordinación con el Banco Interamericano de Desarrollo (BID) entre junio y agosto del 2012, tomando como referencia 106 bancos de 20 países de América Latina.
Según ese estudio el 89 por ciento de los bancos encuestados reporta que está dando préstamos para las pequeñas empresas superior a los tres años de plazo.
El secretario general de Felaban, Giorgio Trettenero Castro, destaca que “estudios recientes indican que las pymes en la región pueden representar un tercio del empleo formal, un cuarto del PIB, y poco más del 8 por ciento de las exportaciones totales, por tanto es clave para las economías de América Latina y el Caribe impulsar y apoyar a las pymes”.
OBSTÁCULOS
A pesar de ello, el estudio también revela que si bien es cierto, casi dos terceras partes de las instituciones bancarias vislumbran un futuro promisorio para las pymes, aún existen obstáculos que se toman muy en cuenta al momento de aprobar créditos, siendo la informalidad con la que operan estas empresas el principal.
De hecho, 56 por ciento de los bancos que participaron en la encuesta señalan que esto representa un alto riesgo por la falta de información confiable.
Otro obstáculo señalado por la encuesta lo constituye el costo administrativo interno, 41 por ciento de la muestra así lo consideró, aunque este factor se va diluyendo a medida que aumenta el tamaño de los bancos.
El año pasado, según la encuesta, la distribución publicitaria se desarrolló con mayor fuerza en los medios escritos, 36 por ciento en diarios, 32 por ciento en televisión y 29 por ciento en radio.
La inversión de publicidad en Internet, en tanto, fue de 25 por ciento, seis puntos porcentuales más que el año pasado.
A nivel local, las entidades bancarias se han dado a la tarea de dar a conocer sus distintos programas a través de spots televisivos, anuncios gráficos, internet y en menor medida a través de la radio.
[/doap_box]
Finalmente, el 29 por ciento de los encuestados menciona que existen trabas relacionadas con políticas gubernamentales, especialmente en lo concerniente a regulaciones financieras.
EN NICARAGUA HAY ESFUERZOS
En el caso concreto de Nicaragua, un estudio elaborado por el Banco Central de Nicaragua indica que en el país apenas un diez por ciento de las empresas más pequeñas están legalmente constituidas, esto les limita a solicitar y acceder a créditos en la banca nacional.
En el país apenas tres entidades bancarias tienen contemplado un programa de financiamiento a las pymes: Banco de la Producción (Banpro), Banco de Finanzas (BDF) y el Banco Procredit.
Según información de esas entidades financieras, generalmente el crédito solicitado es destinado para efectuar mejoras en la infraestructura, adquirir materia prima, maquinaria y otras inversiones que les ayude a mejorar y obtener mayores ventas.
Cada una de las entidades financieras tiene sus propias líneas referidas a la aprobación de crédito para pymes, sin embargo, en líneas generales existen algunos requisitos básicos que las empresas deben cumplir para ser sujetas de crédito. Algunos de estos son: tener registrada la actividad comercial (ya sea como persona natural o jurídica), tener como mínimo un año de experiencia en el sector al que está enfocada y poseer un buen historial crediticio.
Ivania Zelaya Lacayo se desempeña como vicegerente del programa de crédito para pymes que desde hace cinco años implementa el Banpro. Menciona que en este tiempo los fondos asignados a esta cartera han experimentado un crecimiento sostenido.
“El crecimiento de la cartera ha sido interanual de entre 17 y 25 por ciento, eso demuestra la confianza que nosotros como banco tenemos con este sector”, afirmó Zelaya. Y agregó que “el año pasado tuvimos un crecimiento de 18 por ciento, con un saldo de cartera al cierre que supera los 34 millones de dólares”.
En este sentido, la funcionaria señaló que esta área ha sido creada con el propósito de diferenciar el tratamiento que se le da a este tipo de clientes de otros de mayor capacidad económica.
“El objetivo es hacer más accesible el crédito para las pymes, es decir, poder evaluar al cliente desde su situación real y no ponerlo en una ‘camisa de fuerza’ a presentar información con la que quizá no cuente”, dijo Zelaya.
Desde la normativa de la Superintendencia de Bancos y otras Instituciones Financieras (Siboif) el tipo de crédito que el Banpro oferta es de características comercial, en ese sentido, el monto mínimo establecido por esa entidad equivale a 10,000 dólares y el máximo es de 250,000 dólares.
VARIOS SECTORES ATENDIDOS
Por su parte, Ivonne Giboulet Saballos, gerente de banca de empresas del Banco Procredit, refiere que ellos implementan su programa de financiamiento enfocándose en los sectores orientados al comercio, industria, servicio y agro.
“Consideramos que en estos sectores existe un alto potencial de desarrollo y parte de nuestra misión y visión institucional es incentivar a estos empresarios pequeños y medianos en toda su cadena de producción, fortaleciéndolos, tecnificándolos y apoyándoles a ser más competitivos en sus mercados”, explicó Giboulet.
EXPERIENCIA FAVORABLE
Adriana Ayestas es una de las pequeñas empresarias que ha podido acceder a un crédito a través de la banca formal.
El desarrollo y consolidación del colegio bilingüe Saint Mary es el proyecto al cual desde hace ocho años Ayestas y su esposo dedican todo su esfuerzo. Fue en el año 2009 cuando comenzaron a elaborar un plan maestro de crecimiento para el colegio.
“Luego de cumplir con requisitos tales como: estados financieros, constitución de la empresa, solvencias municipales y fiscales, el Banco de la Producción nos aprobó un préstamo”, cuenta.
El financiamiento obtenido por Saint Mary ha sido invertido para desarrollar una serie de ampliaciones a la infraestructura del colegio.
Actualmente el colegio emplea directamente a 75 personas y unas 20 más están vinculadas de manera indirecta.
Ver en la versión impresa las páginas: 1 C ,3 C




